Wat je moet weten over daklekkage verzekering en hoe je jezelf beschermt
De rol van de opstal- en inboedelverzekering bij daklekkage
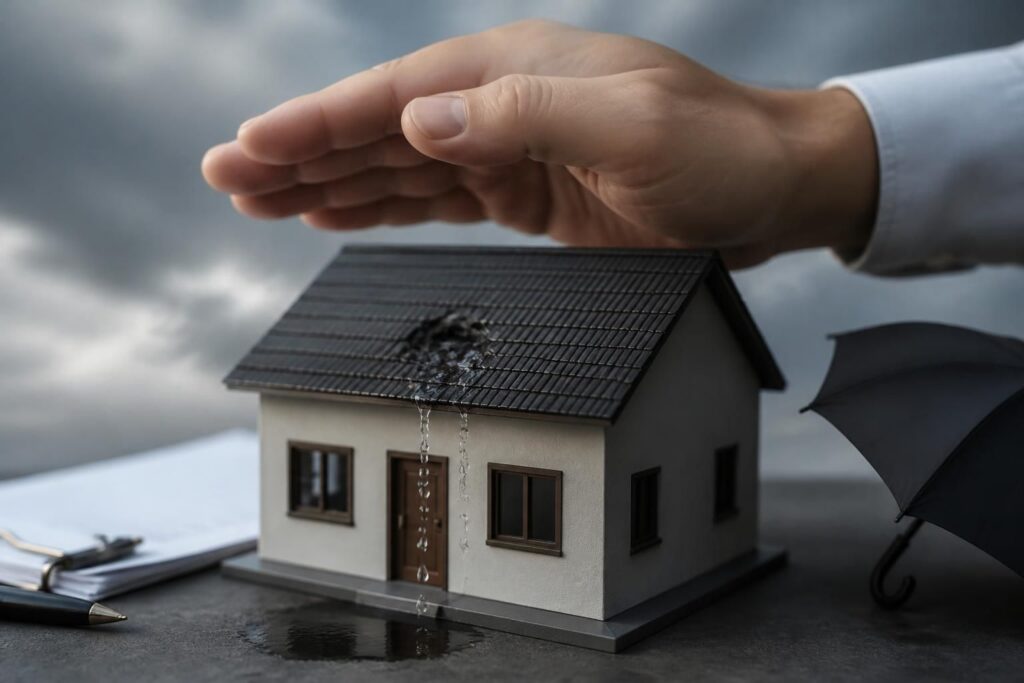
Een daklekkage kan voor aanzienlijke schade aan je woning en bezittingen zorgen. In Nederland is het daarom belangrijk om te weten welke verzekering welke schade dekt bij problemen met je dak. Meestal speelt hierbij vooral de opstalverzekering een cruciale rol. Deze verzekering dekt namelijk de schade aan de vaste onderdelen van je huis, waaronder het dak zelf.
Daarnaast kan ook je inboedelverzekering in beeld komen wanneer jouw persoonlijke spullen door het lekkende dak beschadigd raken, bijvoorbeeld meubels, elektronica of vloerbedekking. Het onderscheid tussen deze twee verzekeringen is essentieel voor het indienen van een correcte claim. Zo zal schade aan het dakstructuur en dakbedekking via de opstalverzekering lopen, terwijl waterschade aan meubels en interieur onder de inboedelverzekering valt.
Of een verzekering een daklekkage daadwerkelijk vergoedt, hangt sterk af van de oorzaak en de polisvoorwaarden. Plotselinge, onvoorziene gebeurtenissen zoals storm-of hagelschade worden doorgaans wel gedekt. Storingen die ontstaan door achterstallig onderhoud of slijtage van dakmaterialen vallen meestal buiten de dekking. Dit onderscheid is logistiek van groot belang: bij stormschade aan bijvoorbeeld een losse dakpan is kans op vergoeding aanwezig, bij chronische lekkages door oud dakleer echter zelden.
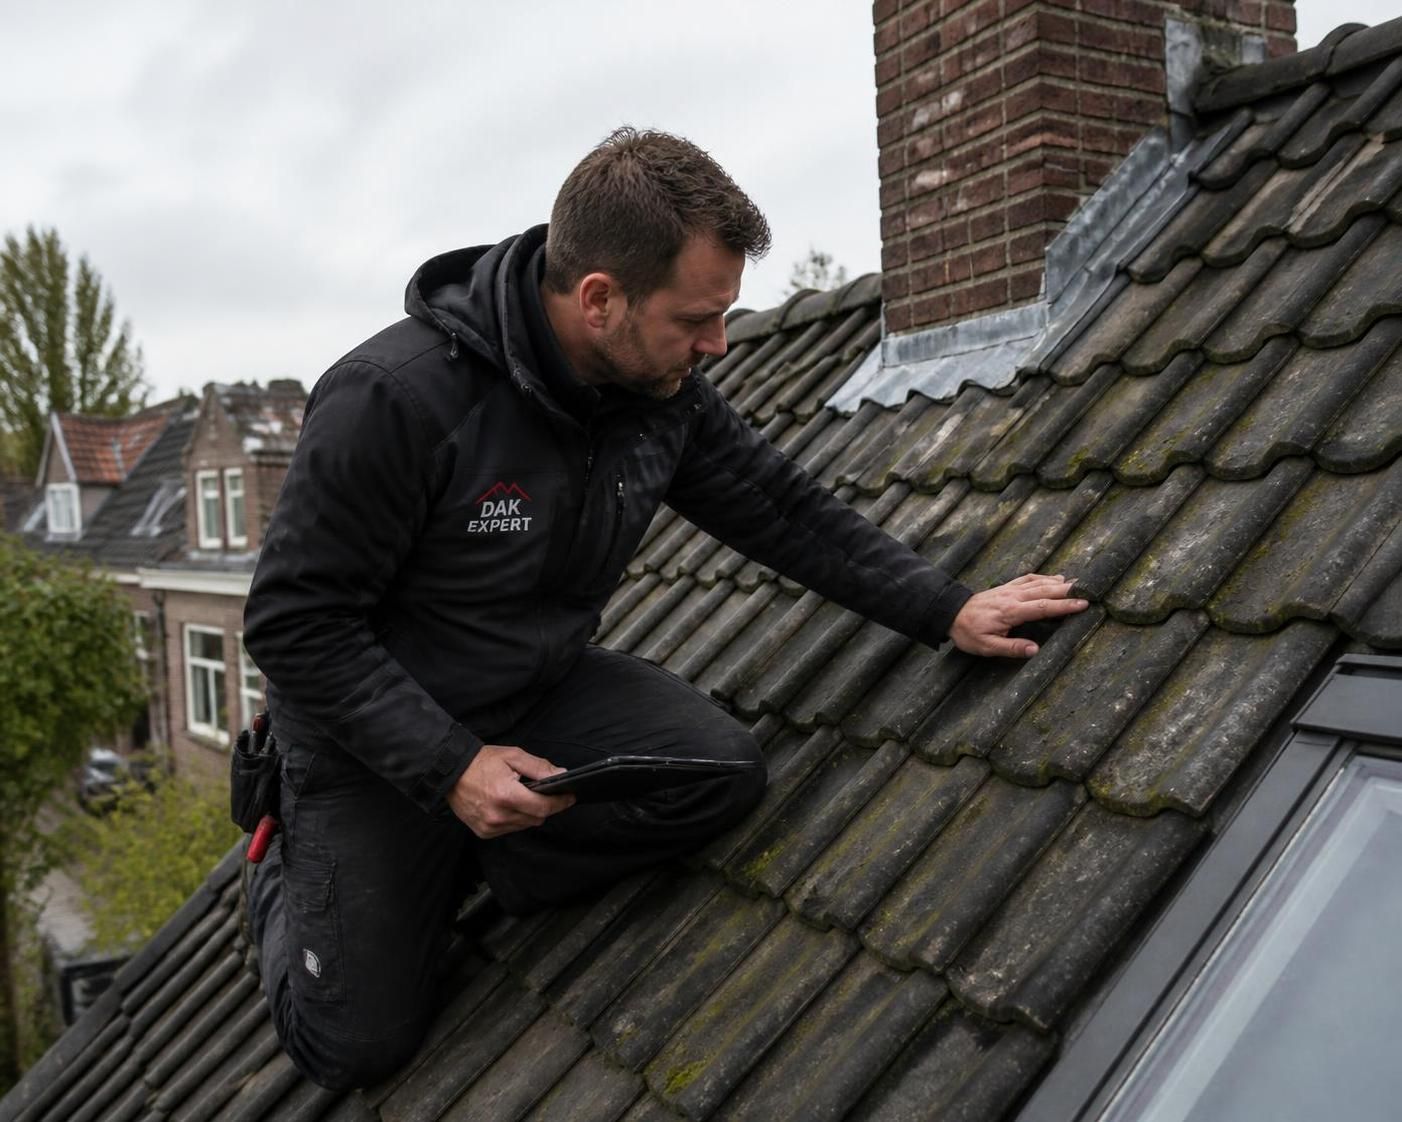
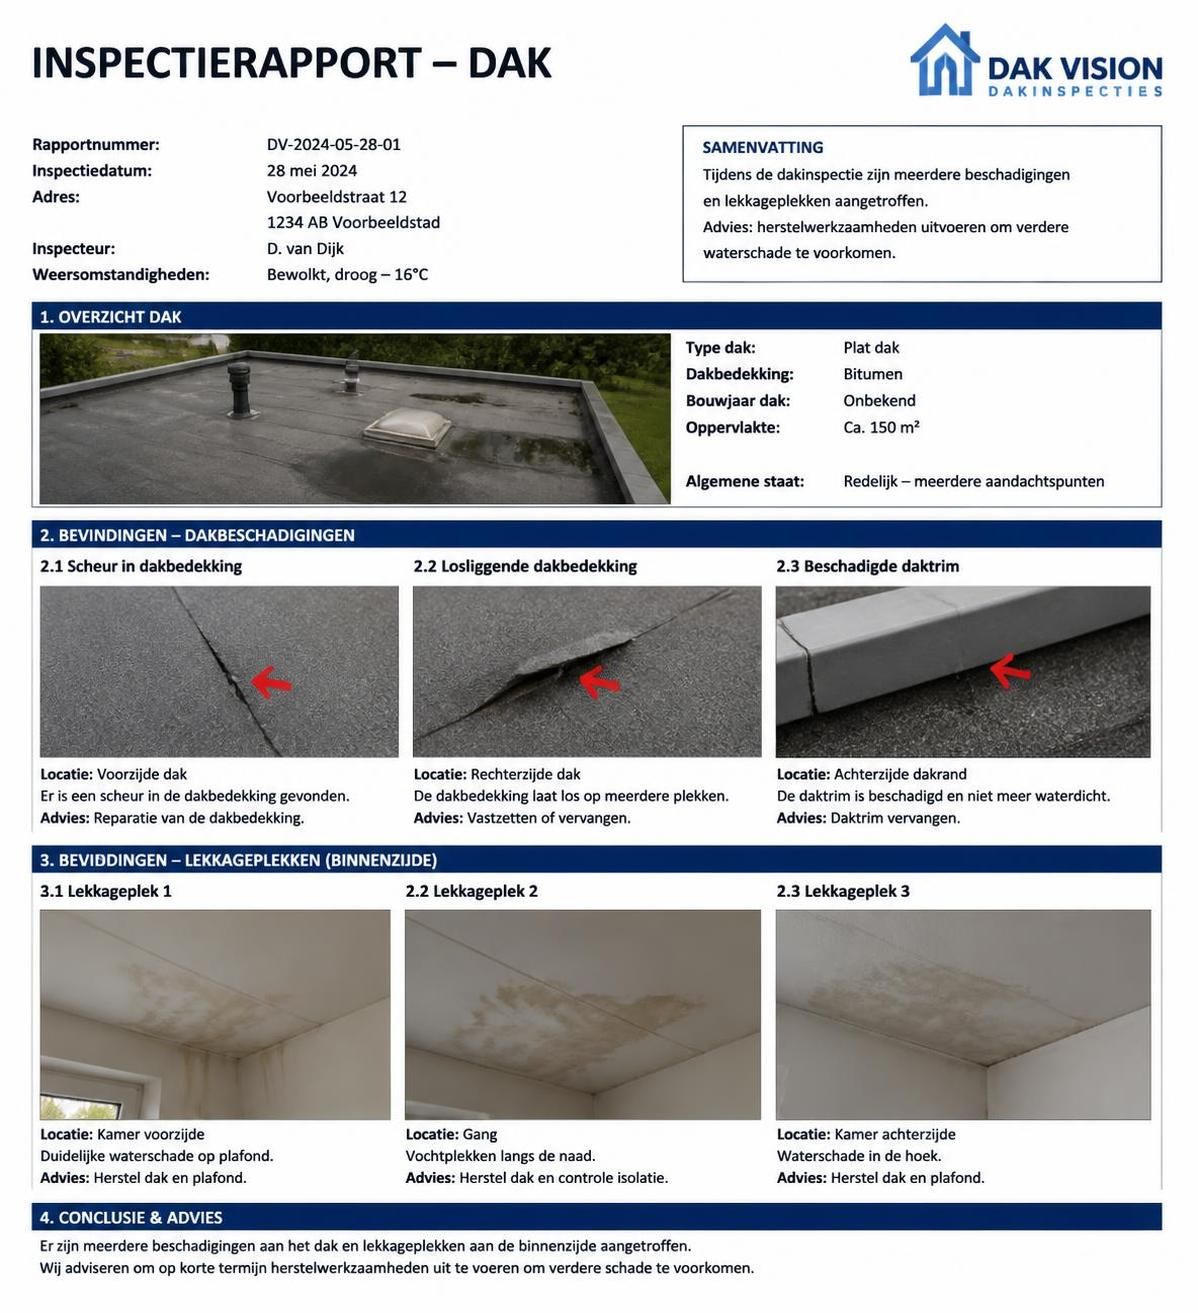
Uit de praktijk blijkt dat verzekeraars bij een claim ook strikt kijken naar de onderhoudsgeschiedenis van het dak. Heeft de eigenaar tijdig inspecties laten uitvoeren en eventuele gebreken gerepareerd? Regelmatige dakinspectie, bijvoorbeeld bij gespecialiseerde dakdekkers in Doetinchem of elders, kan een doorslaggevende factor zijn om je claim te laten slagen. Een gedetailleerd inspectierapport biedt immers bewijs dat je als bewoner aan je verplichting tot preventie hebt voldaan.
Voor huiseigenaren is het verstandig om hiermee proactief om te gaan. Niet alleen om de levensduur van het dak te verlengen, maar ook om onnodige financiële risico’s te beperken. Wil je een goed overzicht van welke schade precies wordt gedekt bij daklekkage? Bekijk dan eens een uitgebreide uitleg over de daklekkage verzekering. Zo krijg je heldere informatie over mogelijkheden en beperkingen in jouw situatie.
Welke schade wordt wel en niet door de verzekering vergoed?
De dekking van een daklekkage onder de opstalverzekering is niet zo eenduidig als veel mensen denken. Het is essentieel te onderscheiden tussen de kosten van dakherstel en de gevolgschade die het lek veroorzaakt.
Wat wordt meestal wel vergoed?
- Schade aan de binnenkant van het huis, zoals plafonds, muren en vloeren die door het binnenstromende water zijn beschadigd.
- Verborgen schade aan isolatie of draagconstructies onder het dakbedekkingsmateriaal.
- Gevolgschade aan dakgoten en regenpijpen door lekkage of overstroming.
- Kosten voor het verwijderen van schimmel die door vocht door lekkage is ontstaan.
Wat wordt niet vergoed?
- Het direct herstellen van het lek in het dak, zoals het vervangen van dakpannen, repareren van dakbedekking of herstellen van het bitumen.
- Schade die veroorzaakt is door achterstallig onderhoud. Bijvoorbeeld slijtage zonder dat er tussentijds is geïnspecteerd of gerepareerd.
- Normale slijtage en veroudering van materialen.
Deze opdeling is belangrijk om teleurstellingen achteraf te voorkomen. Een veel voorkomende misvatting is dat de verzekering ook het herstel van het dak volledig oppakt, maar dit behoort niet tot de standaarddekking. Je bent als eigenaar zelf verantwoordelijk voor tijdig onderhoud en reparaties om grotere schade én financiële risico’s te voorkomen.
Een relevant onderzoek wijst uit dat maar liefst 40% van alle schades die door daklekkage worden geclaimd, door verzekeraars wordt afgewezen. De voornaamste reden? Het nalaten van structureel onderhoud en onvoldoende bewijs daarvan. Zonder een aantoonbaar onderhoudsschema en inspectierapporten is het risico op afwijzing aanzienlijk.
In de praktijk komt het regelmatig voor dat verstopte dakgoten, een van de belangrijkste oorzaken van daklekkages, leiden tot afwijzing van claims. Dit komt doordat wateroverlast door verstopte goten wordt beschouwd als te voorkomen schade door nalatigheid.
Wie wil voorkomen dat de verzekeraar niet uitkeert, moet dus niet alleen de schade melden, maar ook kunnen aantonen dat het dak goed onderhouden is. Dit geldt ook voor het direct aanpakken van voorboden van lekkage zonder uitstel.
De invloed van stormschade en verzekeringsvoorwaarden op je claim
Stormschade aan daken valt vaak onder een specifieke dekking van de opstalverzekering, maar hierbij gelden bijzondere voorwaarden en drempels die de beoordeling beïnvloeden.
In veel verzekeringspolissen is een windkrachtgrens opgenomen, vaak minimaal windkracht 7, voordat stormschade wordt vergoed. Dit betekent dat schade aan het dak door mindere windstoten niet altijd wordt gedekt.
Daarnaast hanteren verzekeraars doorgaans een eigen risico voor stormschade, dat ligt tussen de 250 en 500 euro. Dit moet je in je financiële planning meenemen wanneer je schade meldt.
Bij stormschade is het cruciaal om binnen 48 uur de schade te fotograferen en contact op te nemen met een specialist die spoedig reparaties kan uitvoeren om verdere waterschade te voorkomen. Door snel een noodreparatie te laten uitvoeren, toon je aan dat je je schadebeperkingsplicht serieus neemt, wat de kans op vergoeding aanzienlijk vergroot.
Een voorbeeld uit de praktijk: een huiseigenaar in Eindhoven kreeg schade aan zijn dakpan na een heftige storm. Hij schakelde direct een erkende dakdekker in die binnen 24 uur de kapotte pannen tijdelijk verving. Dankzij de foto’s en het snelle handelen werd de claim zonder problemen geaccepteerd door zijn verzekeraar.
Goed inzicht in je polisvoorwaarden en communicatie met je verzekeraar kan onduidelijkheden en frustraties voorkomen. Wil je weten hoe deze regels precies werken en wat jij moet doen? Dan is de informatie van VOS Dakprojecten over verzekerd zijn bij daklekkage een goed startpunt.
Praktische tips om je daklekkage verzekering optimaal te benutten
Voor veel huiseigenaren is het duidelijk: een daklekkage wil je snel en goed opgelost zien. Maar net zo belangrijk is het om problemen met de verzekering te voorkomen en de premie optimaal te benutten.
Hieronder een lijst met concrete aanbevelingen die helpen bij het versterken van je verzekeringspositie en bescherming van je woning:
- Bewaar alle facturen en rapporten van dakonderhoud en reparaties. Zo toon je aan dat je structureel onderhoud hebt verricht.
- Plan periodieke dakinspecties door een erkende dakdekker, bijvoorbeeld jaarlijks of bij voorjaarsinspecties. Een officieel rapport is waardevol bewijs bij claims.
- Lees je polisvoorwaarden grondig en let op termen als “geleidelijke schade” en “bouwkundige gebreken”.
- Reageer direct
- Maak gebruik van onderhoudspakketten
Een goed georganiseerd onderhoudslogboek kan in 2026 het verschil betekenen tussen een gehonoreerde claim en een afwijzing. Bijvoorbeeld, het TBGS Zorgeloos Wonen onderhoudspakket richt zich precies op deze bewijslast, waarmee je 40% kans op afwijzing aanzienlijk kan verminderen.
Daarnaast is het verstandig om altijd met een betrouwbare dakdekker te werken. Let daarbij op een aantal kenmerken zoals vaste vakmannen, VCA-VOL certificaten, garantieperiodes tot 15 jaar en een transparante offerte. Dit versterkt jouw positie en garandeert een fatsoenlijke afhandeling bij herstel of spoeddiensten.
Voor lokale dakdekkers in Eindhoven en omgeving kun je bijvoorbeeld kiezen voor een dakdekker die hoge scores heeft op Google en werkt met vaste teams. Ook vraag je beter altijd naar referenties en bekijk je zelf recent afgeronde projecten.
Overzicht kosten en verzekeringspremies bij daklekkage
De kosten van een daklekkage kunnen sterk uiteenlopen. Naast het herstellen van het dak zelf, kunnen ook de kosten van gevolgschade flink oplopen, zeker wanneer schimmelbestrijding en structurele reparaties nodig zijn.
Hieronder vind je een tabel die inzicht biedt in de belangrijkste kostenposten bij een daklekkage en hoe deze doorgaans verzekerd worden:
| Kostenpost | Omschrijving | Verzekerde dekking | Opmerkingen |
|---|---|---|---|
| Dakreparatie | Vervangen van dakpannen, bitumen, dakleer | Niet verzekerd | Eigen verantwoordelijkheid bij onderhoud |
| Waterschade binnenwerk | Schade aan plafonds, muren, vloeren | Wel verzekerd | Onder opstal- of inboedelverzekering |
| Verborgen vocht- en isolatieschade | Vocht in isolatie, dragende balken | Wel verzekerd | Vaak lastig aantoonbaar, inspectierapport vereist |
| Schimmelbestrijding | Sanering veroorzaakt door vochtlekkage | Wel verzekerd | Hangt af van de oorzaak en preventie |
| Schade door achterstallig onderhoud | Schade ontstaan door nalatig onderhoud | Niet verzekerd | Verzekeraars wijzen claims vaak af |
| Stormschade dak | Directe schade door wind of hagel | Wel verzekerd | Onder voorwaarde van drempel windkracht 7 |
Verder is het goed om te weten dat je premie voor de opstal- en inboedelverzekering mede wordt bepaald door factoren zoals de staat van het huis, het materiaal van het dak en de ligging. Wanneer je hebt geïnvesteerd in preventief onderhoud en regelmatige inspecties, kan dit positief meetellen bij de premieaanpassing bij vernieuwing.
Voor een actueel overzicht en vergelijking van diverse woonverzekeringen en de dekking voor waterschade door lekkage adviseer ik altijd om de vergelijkingstools van Independer of Overstappen.nl te raadplegen. Zo voorkom je verrassingen en houd je grip op je verzekeringsuitgaven.