Wat is een bouwdepot florius en hoe werkt het?
Wat is een bouwdepot Florius en de rol ervan bij woningfinanciering
Een bouwdepot bij Florius is een aparte, gereserveerde rekening waar een deel van je hypotheek wordt ondergebracht voor de financiering van de bouw, verbouwing of verduurzaming van je woning. Dit speciale depot dient als buffer waarin het geld veilig wordt bewaard totdat je het nodig hebt om bouw- en verbouwkosten te betalen. In plaats van dat het volledige bedrag direct op je betaalrekening wordt gestort, zorgt het bouwdepot ervoor dat de uitgaven gecontroleerd en gespreid plaatsvinden.
De werking van een bouwdepot zorgt voor een transparante en gefaseerde geldbeheer tijdens projecten zoals nieuwbouw, aanbouw, of het plaatsen van zonnepanelen en isolatiematerialen. Het is een essentieel onderdeel van de financiering via Florius, zeker wanneer het gaat om grote verbouwingen.
Vanaf het moment dat jouw hypotheek met een bouwdepot wordt afgesloten, blijft het bedrag gedurende de looptijd van het project op een aparte rekening bij Florius staan. Je declareert de kosten door facturen en bonnetjes digitaal in te dienen via mijnFlorius. Na goedkeuring worden deze betalingen aan aannemers, leveranciers of installateurs uitgevoerd.
De bekendheid van het bouwdepot is versterkt doordat het een veilig en betrouwbaar instrument is om de bouwkosten te managen, waarbij het depot beschermt tegen het vroegtijdig vrijgeven van geld én waarborgt dat het geleende bedrag daadwerkelijk besteed wordt aan de woning. Zo voorkomt Florius dat bouwdepotmiddelen verkeerd worden aangewend.
Als bouwadviseur benadruk ik dat het begrijpen van de administratieve kant, de voorwaarden en de praktische uitvoering van een bouwdepot cruciaal is om vertragingen en onvoorziene kosten in het bouwproces te voorkomen. Voor meer technische details kun je ook terecht bij betrouwbare bronnen zoals de uitgebreide gids over het Florius bouwdepot, waar stap-voor-stap wordt uitgelegd hoe de financiering en declaratie verlopen.
De context van een bouwdepot binnen de Florius hypotheek
Het bouwen of verbouwen van een woning vereist vaak gefaseerde betalingen. Met een bouwdepot Florius wordt het bedrag van de hypotheek bedoeld voor jouw verbouwingswerkzaamheden apart gezet, zodat het niet in één keer op je rekening staat. Dit voorkomt misbruik en zorgt dat je alleen betaalt voor daadwerkelijk uitgevoerde werkelijke kosten.
Het bouwdepot speelt een belangrijke rol bij verschillende situaties:
- Nieuwbouw: De aannemer ontvangt termijnen naarmate de bouw vordert.
- Verbouwing: Betalingen aan de aannemer of leveranciers voor bijvoorbeeld een uitbouw, nieuwe badkamer, keukenrenovatie of isolatie.
- Verduurzaming: Investeringen in zonnepanelen, warmtepompen, of andere energiebesparende maatregelen die passen in de Florius Verduurzaam Hypotheek.
Het is belangrijk te beseffen dat deze werkwijze niet alleen het risico voor de geldverstrekker beperkt, maar ook jou beschermt tegen het te vroeg uitgeven van geld dat bedoeld is voor het project. Zo blijven de beschikbare middelen synchroon lopen met de voortgang van je project.
Als je woningwaarde niet toeneemt of de verbouwing geen toevoeging levert aan de kwaliteit, kan Florius een bouwdepot verplicht stellen om te borgen dat het geld op de juiste manier wordt ingezet. Dit komt met name voor bij een hypotheek met NHG of bij projecten waar de hypotheekschuld verhoogd wordt tot boven de marktwaarde vóór verbouwing.
Voor praktische tips rond het optimaal benutten van het bouwdepot tijdens verbouwingen, bekijk ook deze handige tips over bouwdeposito’s, die inzicht geven in hoe je efficiënt en zonder stress je betalingen beheert.
De belangrijkste voorwaarden en werking van het bouwdepot bij Florius
Om een bouwdepot bij Florius te openen, moet je een gedetailleerd verbouwingsplan overleggen waarin precies staat welke werkzaamheden worden uitgevoerd en wat de kosten zijn. Dit verbouwingsplan maakt onderdeel uit van de koop- of aannemingsovereenkomst. Zodra Florius jouw aanvraag goedkeurt, wordt het afgesproken bedrag op de speciale rekening bijgeschreven.
Een bouwdepot heeft bij Florius doorgaans de volgende kenmerken:
- Looptijd: Bij verbouw is de standaard termijn 18 maanden, met een mogelijkheid tot eenmalige verlenging van 6 maanden. Voor nieuwbouw geldt een looptijd van 24 maanden, met een verlenging van maximaal 12 maanden.
- Rentevergoeding: Over het onbenutte saldo in het depot ontvang je rente die gelijk is aan de hypotheekrente die je betaalt. Dit betekent dat de rente over het bouwdepot per saldo geen extra kosten met zich meebrengt zolang het geld niet is opgenomen.
- Declaratieprocedure: Je dient je facturen of bonnetjes via het mijnFlorius platform in, waarna ze snel worden beoordeeld (meestal binnen 2 werkdagen) en bij akkoord uitbetaald.
- Verplichte situaties: Een bouwdepot is verplicht bij het afsluiten van een hypotheek met NHG, nieuwbouwwoningen, en verbouwingen waarbij de hypotheekschuld na verhoging hoger is dan de marktwaarde vóór verbouwing.
Het nauwlettend opvolgen van deze voorwaarden voorkomt vertragingen in betaling en bouwproces. Hierbij is het cruciaal om alle facturen correct en volledig in te dienen via het daarvoor bestemde digitale kanaal. Florius hanteert strenge richtlijnen, bijvoorbeeld geen handgeschreven bonnetjes of onvolledige nota’s worden geaccepteerd.
Ook is het mogelijk dat Florius in sommige gevallen zonder bouwdepot direct het verbouwingsbedrag uitkeert op je betaalrekening, bijvoorbeeld wanneer er voldoende overwaarde is. Dit maakt het proces soepeler, maar vereist dat je goed alle bewijsstukken bewaart om later bij de belastingaangifte het gebruik van de gelden te kunnen aantonen.
Voor een diepgaand overzicht over regels, voorwaarden en het beheer van je bouwdepot, verwijs ik graag naar de overzichtelijke uitleg van Florius zelf over het bouwdepot beheren. Hier vind je praktische stappen en tips voor een vlot verloop van je verbouwing.
Hoe werkt de rente en welke invloed heeft dit op je maandlasten?
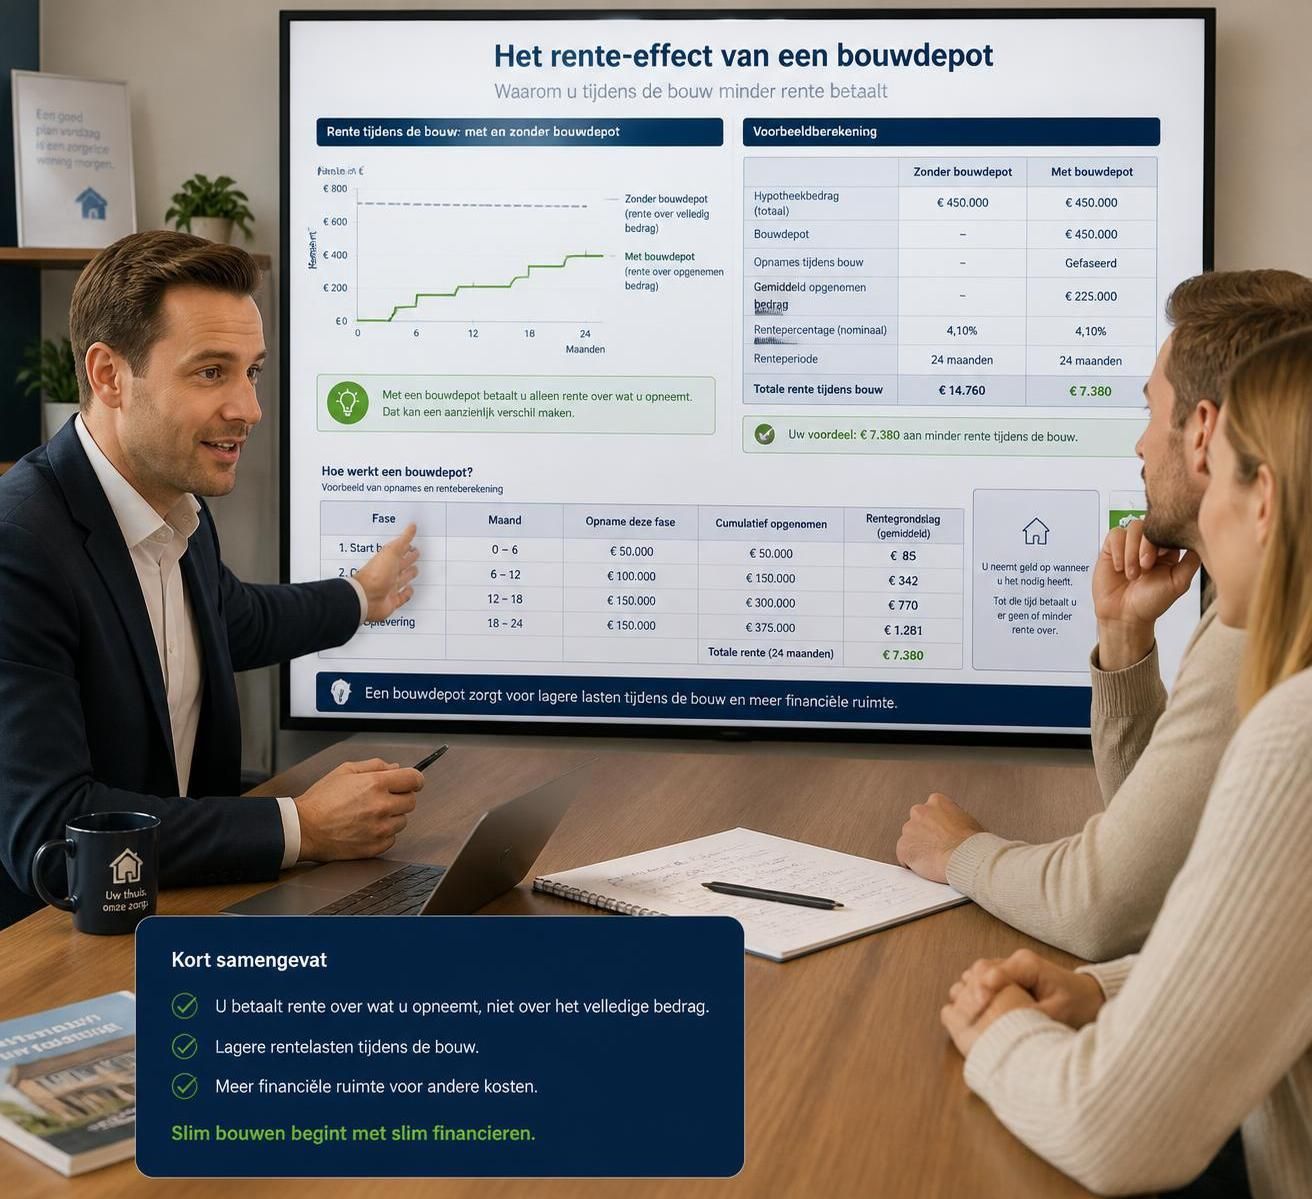
Een onderscheidend kenmerk van het Florius bouwdepot is de rentevergoeding over het onbenutte saldo in het depot. Deze rente is identiek aan de hypotheekrente die je betaalt voor het bijbehorende leningdeel (of het gewogen gemiddelde bij meerdere leningdelen). Dit unieke model zorgt ervoor dat het geld in het depot feitelijk “rentevrij” staat zolang het niet wordt opgenomen.
De effecten van deze regeling op jouw maandlasten zijn als volgt:
- In het begin staat het volledige bedrag nog in het bouwdepot, waardoor de rente over deze som wordt gecompenseerd door dezelfde rentevergoeding van Florius. Je netto rente last vanuit het bouwdepot is dus minimaal.
- Naarmate facturen worden gedeclareerd en uitbetaald aan leveranciers of aannemers, daalt het saldo in het bouwdepot. Je ontvangt dan minder rentevergoeding, waardoor de netto maandlast toeneemt.
- Bij een verbouwing met een looptijd van 18 maanden stopt de rentevergoeding na deze periode. Bij verlenging ontvang je in de extra maanden geen rentevergoeding meer, wat je kosten licht verhoogt.
Vanuit fiscaal oogpunt geldt voor de rentevergoeding een specifieke aanpak: de ontvangen rente moet je opgeven in je aangifte inkomstenbelasting in Box 1, waarbij deze rente in mindering wordt gebracht op de betaalde hypotheekrente. Het resterende bedrag is het fiscaal aftrekbare bedrag.
Deze regeling vraagt om een strikte administratie van de rente en het saldo van het bouwdepot, zeker als je een complexere hypotheek met meerdere leningdelen hebt.
Voor meer inzicht in deze rentemodel en de impact op je maandelijkse lasten raad ik aan de analyse van het Florius bouwdepot en rente-implicaties zorgvuldig te bestuderen. Deze bespreekt zowel de werking als financiële gevolgen uitgebreid en helder.
Voorbeeld van rente- en maandlastverloop tijdens een verbouwing
| Periode | Bouwdepot saldo | Ontvangen rentevergoeding | Netto rente last | Gevolg voor maandlasten |
|---|---|---|---|---|
| Start verbouwing | € 100.000 | Rente over € 100.000 | € 0 (gecompenseerd) | Laag, rentevergoeding dekt hypotheekrente |
| Halfweg verbouwing | € 50.000 | Rente over € 50.000 | Stijgend netto rentebedrag | Maandlasten nemen toe door minder rentevergoeding |
| Eind verbouwing | € 0 | Geen rentevergoeding | Volledige rente over opgenomen bedrag | Hoogste maandlast vlak na afronding |
Welke uitgaven kun je declareren en wanneer is een bouwdepot verplicht bij Florius?
Een bouwdepot is puur bedoeld voor kosten die bijdragen aan de verbetering en waardevermeerdering van je woning, die aard- en nagelvast verbonden zijn. Dat betekent dat alles wat los is en makkelijk kan worden verwijderd niet via het bouwdepot mag worden betaald.
Voorbeelden van toegestane declaraties zijn:
- Constructieve ingrepen zoals uitbouwen, dakkapellen, en nokverhogingen.
- Keukens en sanitair inclusief vaste inbouwapparatuur.
- Energiebesparende maatregelen zoals zonnepanelen, isolatie en HR++ glas.
- Vastgelegde vloeren zoals verlijmd parket en tegels.
- Vervanging van kozijnen, deuren, CV-ketels en elektra-installaties.
- Tuinaanleg mits dit de marktwaarde positief beïnvloedt.
Daarentegen zijn de volgende uitgaven uitgesloten van het bouwdepot:
- Losse vloerbedekking zoals kliklaminaat of zwevend PVC.
- Losse meubelen of verlichting die niet blijvend aan de woning vastzitten.
- Klusgereedschap, steigers of andere materieelkosten.
- Eigen arbeidsuren of vergoedingen aan familie en vrienden.
Of het bouwdepot verplicht is bij jouw verbouwing hangt af van enkele factoren:
- Nieuwbouw: altijd verplicht vanwege gefaseerde betaling aan aannemer.
- NHG-hypotheek: verbouwing steeds via bouwdepot.
- Verhoging hypotheek boven marktwaarde woning vóór verbouwing: bouwdepot is verplicht als waarborg.
- Overwaarde aanwezig en schuld onder marktwaarde: bouwdepot niet verplicht, uitkering kan direct op rekening.
- Extra leenruimte voor verduurzaming: vaak via een apart energiebespaardepot.
Om goed voorbereid te zijn en misverstanden te voorkomen is het aan te raden je verbouwingsplan én de voorwaarden van Florius uitgebreid te bestuderen. Tips voor een gestructureerde verbouwing zonder stress bieden daarbij ook praktische handvatten.
Stappenplan voor het declareren en beheren van je bouwdepot
Als ervaren bouwadviseur adviseer ik om de declaratieprocedure bij Florius strikt te volgen, om vertragingen in betalingen en soepel verloop van de bouw te waarborgen. Het proces verloopt als volgt:
- Ontvang de factuur van aannemer, leverancier of installateur, zorg dat naam en adres correct zijn en de specificaties duidelijk vermeld staan.
- Upload de factuur digitaal in mijnFlorius, eventueel met een foto of scan, en geef aan of de betaling rechtstreeks aan de leverancier gaat of via jouw rekening.
- Florius beoordeelt de declaratie doorgaans binnen 2 werkdagen en controleert of het voldoet aan de voorwaarden van het bouwdepot en het verbouwingsplan.
- Na goedkeuring wordt betaald aan de juiste partij, en wordt het bouwdepotsaldo direct bijgewerkt, zodat je te allen tijde inzicht hebt in het resterende budget.
- Bewaar altijd originele bonnetjes en digitale kopieën als bewijs voor fiscale doeleinden.
Een belangrijk aandachtspunt is dat onvolledige, onjuiste of verouderde facturen worden afgewezen, wat tot vertraging kan leiden. Zorg daarom altijd voor een correcte, tijdige administratie.
Voor het volledige overzicht van dit proces en hoe je valkuilen voorkomt, raad ik het artikel op IBK Estate over declareren en aanvragen via mijnFlorius aan, waar procedure en valkuilen helder worden toegelicht.