Dak lekkage verzekering: wanneer dekt uw polis schade aan het dak?
Wat dekt de opstalverzekering bij dak lekkage in 2026?
Bij een dak lekkage kunnen de gevolgen aanzienlijk zijn: plafonds kunnen nat worden, muren kunnen vochtplekken vertonen en isolatiemateriaal kan zijn isolerende werking verliezen door vochtopname. Voor veel huiseigenaren ligt de vraag dan ook voor de hand: wordt deze schade vergoed door mijn dak lekkage verzekering?
In de meeste gevallen is uw opstalverzekering de eerste verzekering die u aanspreekt bij schade door een dak lekkage. Deze verzekering dekt namelijk schade aan de woning als gebouw, zoals de muren, het dak en zelfs de fundering. Maar het is cruciaal om te weten dat de verzekering alleen schade vergoedt onder bepaalde omstandigheden:
- De schade moet plotseling en onverwacht zijn ontstaan.
- De oorzaak mag geen gevolg zijn van achterstallig onderhoud of slijtage.
- De schade moet binnen de verzekeringsvoorwaarden vallen.
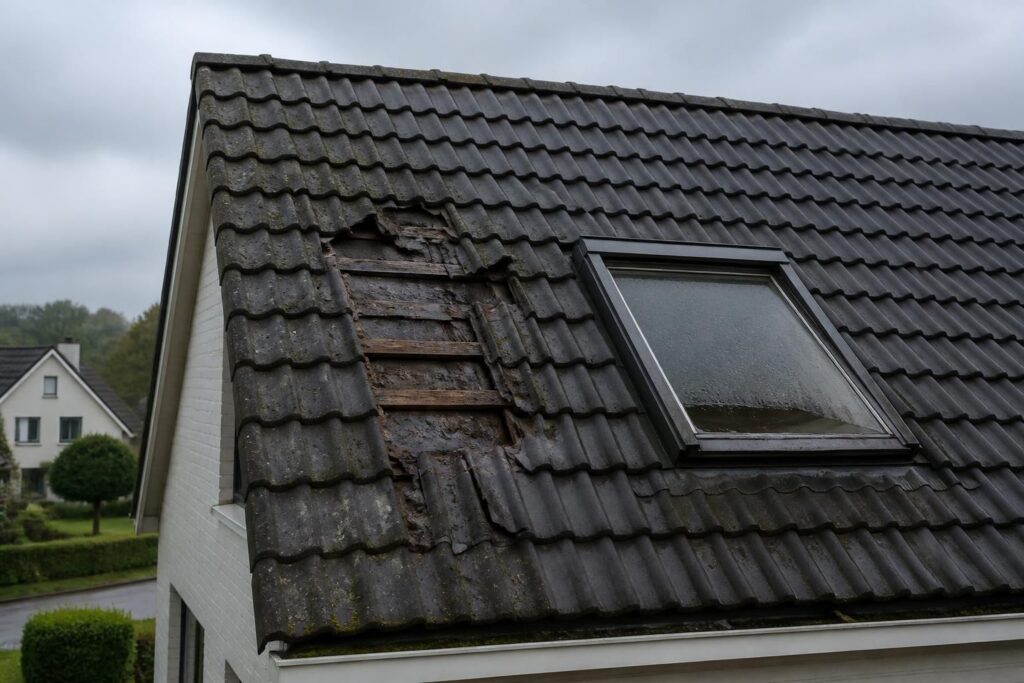
Een typisch voorbeeld van een vergoede daklekkage is stormschade. Denk aan dakpannen die door harde wind worden weggeblazen, of dakbedekking die scheurt door hagelinslag. In zo’n geval vergoedt de verzekering doorgaans de herstelkosten aan het dak zelf, inclusief alles wat direct aan het gebouw vastzit. Ook waterschade die via het dak binnendringt en de binnenkant van het huis aantast, zoals vochtplekken in plafonds en muren, wordt meestal gedekt als gevolgschade.
Andersom, wanneer een daklekkage veroorzaakt wordt door veroudering van het dak, een defecte constructie of langdurige nalatigheid om kleine gebreken te repareren, zal de verzekering in de regel niet uitkeren. Dit betekent dat eigenaren zelf moeten investeren in het herstel, wat aanzienlijke kosten met zich mee kan brengen.
Meer informatie over wat een opstalverzekering bij daklekkage inhoudt vindt u bij gespecialiseerde bronnen en verzekeraars. Hier worden vaak ook de nuances en uitzonderingen van dekking duidelijk toegelicht.
Wanneer wordt daklekkage door de verzekering vergoed?
De vergoeding van schade door een daklekkage is in 2026 nog steeds sterk afhankelijk van de oorzaak en de staat van het dak. De polisvoorwaarden bepalen in grote mate of u recht heeft op een financiële tegemoetkoming. Er zijn verschillende situaties waarin uw dak lekkage verzekering doorgaans wel uitkeert:
1. Storm- en weersschade
Stormschade is een van de meest voorkomende oorzaken waarbij verzekeraars uitkeren. Bij hevige wind kunnen dakpannen worden weggeblazen, en hagel kan dakbedekking beschadigen. In deze gevallen wordt niet alleen de schade aan de dakbedekking vergoed, maar ook eventuele waterschade binnen in huis zoals natte muren of een beschadigd plafond.
2. Plotseling ontstane schade
Voorbeelden zijn:
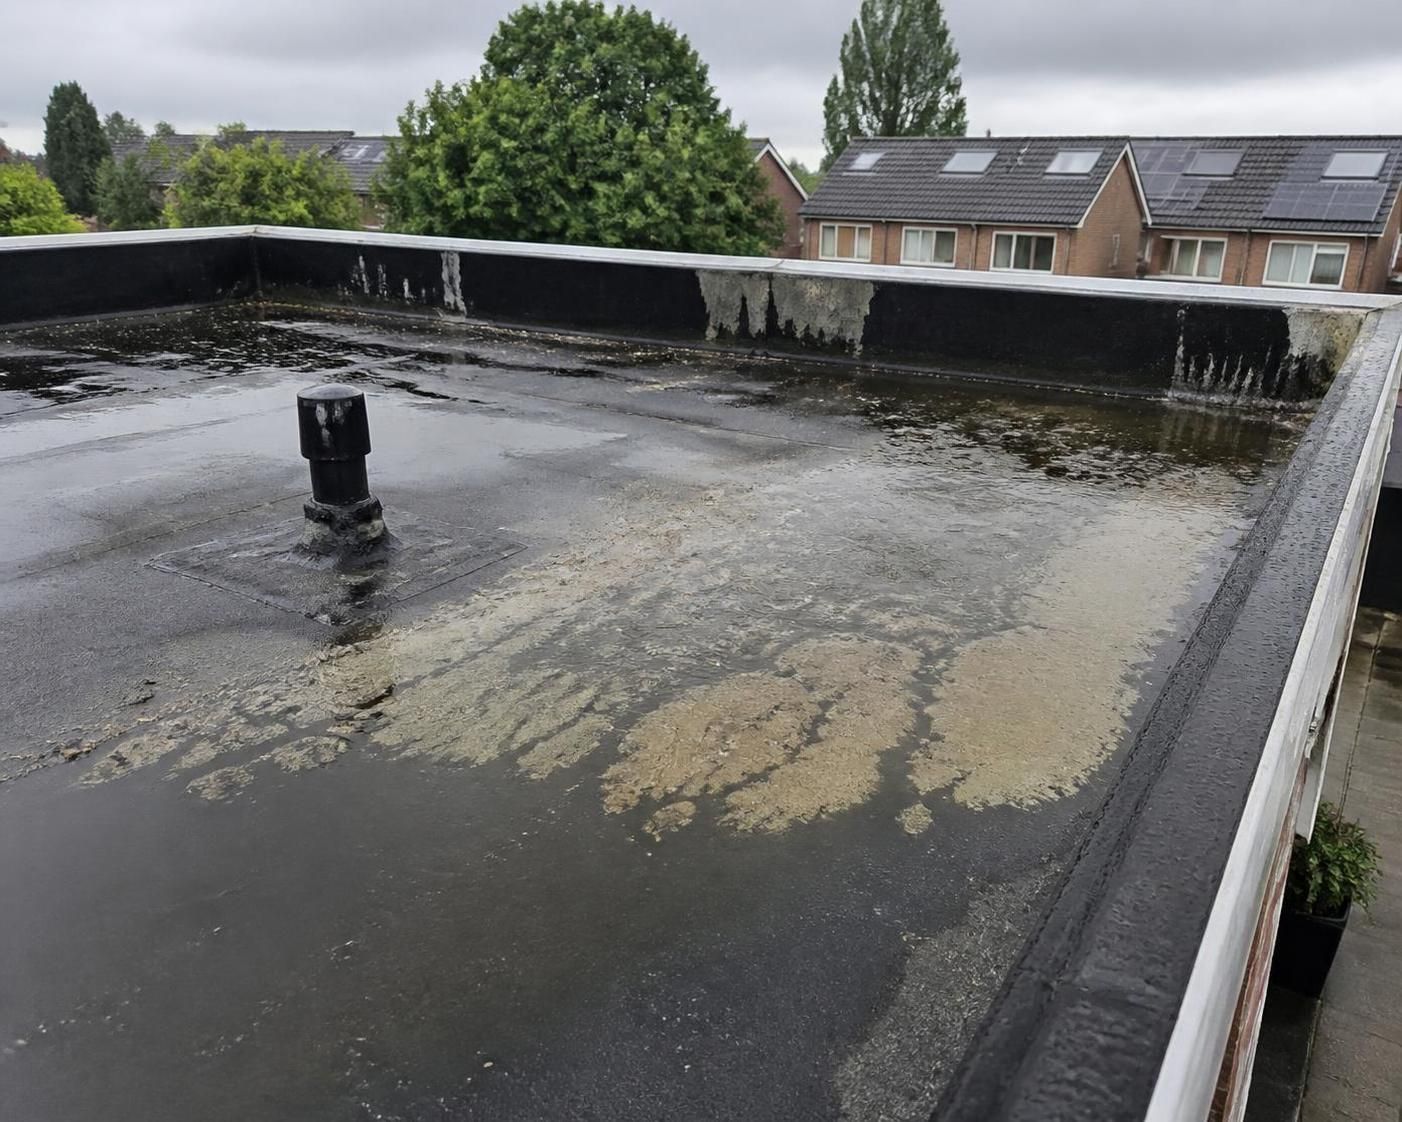
- Een scheur in het bitumen van een plat dak door extreme hitte.
- Beschadigde dakdoorvoeren die water doorlaten na een zware regenbui.
- Een onverwachte lekkage na plotselinge neerslag.
Deze plotselinge en onvoorziene gebeurtenissen vallen vrijwel altijd binnen de dekking van de opstalverzekering.
3. Gevolgschade binnen in huis
Het belangrijkste is dat de oorzaak van de lekkage is verzekerd. Als dat zo is, dan vergoedt de verzekering vaak ook de waterschade aan plafonds, muren en vloeren. Bijvoorbeeld vochtplekken op schilderwerk of een opbollende vloerbedekking na binnendringend regenwater.
Wel is het belangrijk om direct actie te ondernemen zodra u een lekkage ontdekt. Hoe sneller u handelt, hoe groter de kans op volledige vergoeding en hoe kleiner de schade blijft. Een goed gedocumenteerde schadeclaim met foto’s en een duidelijke beschrijving van de situatie is essentieel om discussie met de verzekeraar te voorkomen.
Meer diepgaande situaties over dekking en uitsluitingen kunt u nalezen in bronnen zoals Univé’s uitleg over lekkage en verzekering.
Welke schadegevallen worden níet door de dak lekkage verzekering gedekt?
Verzekeraars stellen duidelijke randvoorwaarden bij het uitkeren van schade door dak lekkages. In veel gevallen keren zij niet uit wanneer de schade het gevolg is van bepaalde oorzaken zoals namelijk:
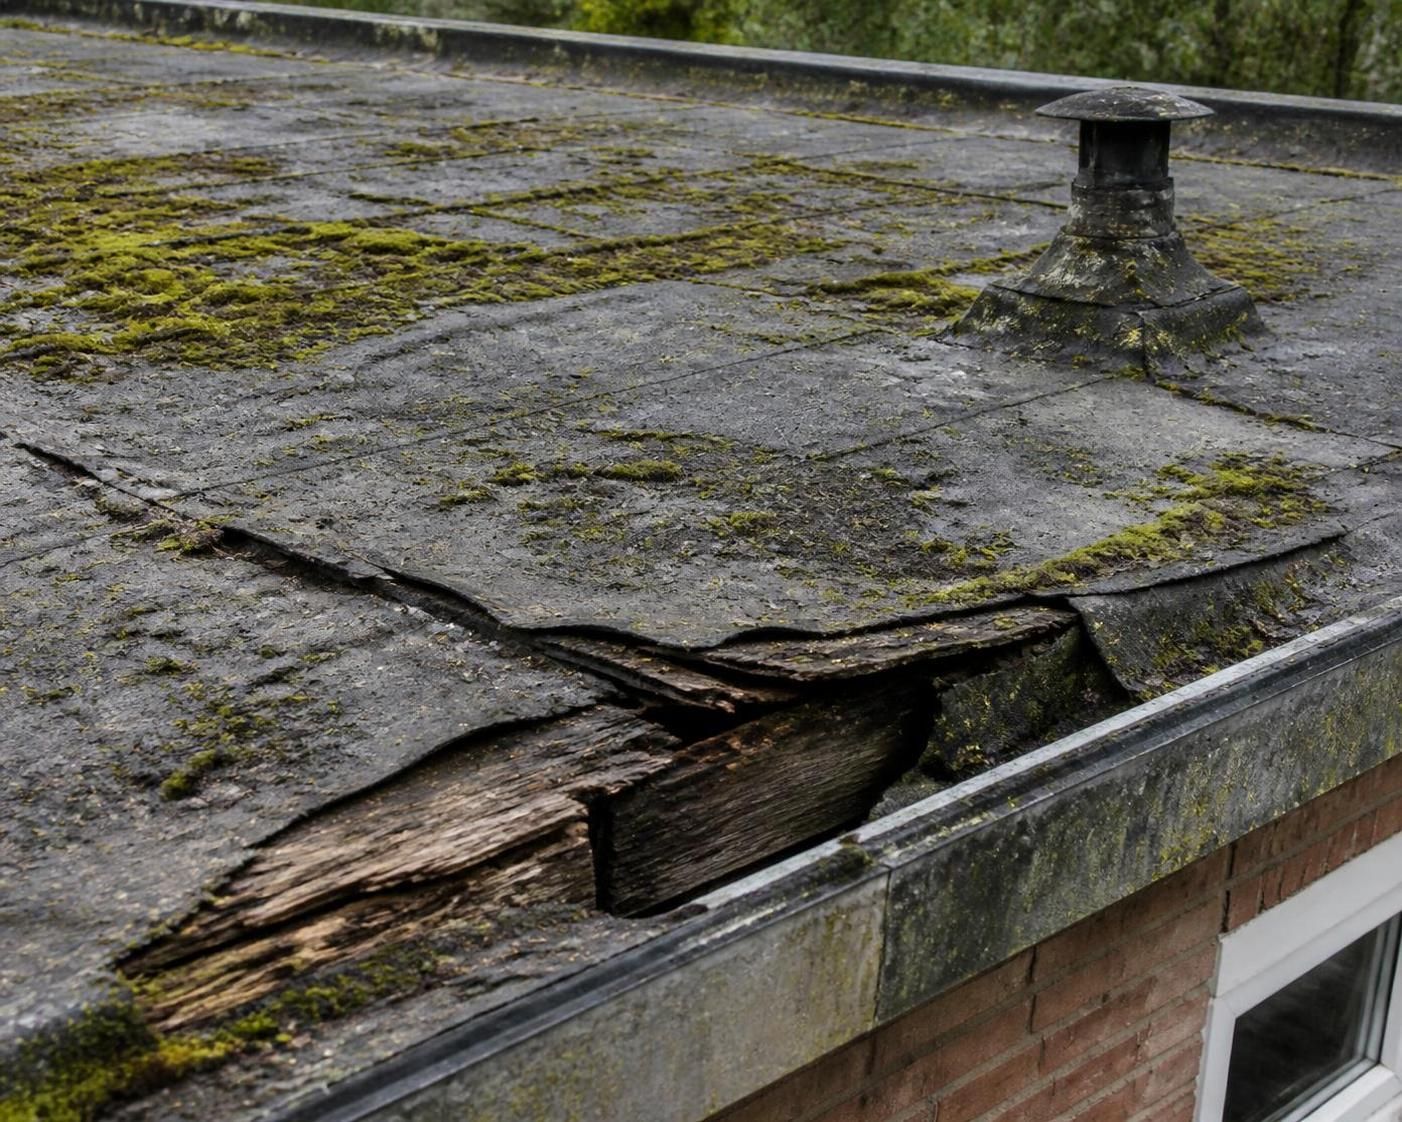
- Achterstallig onderhoud: Dit is de meest voorkomende reden voor afwijzing van claims. Bijvoorbeeld wanneer een dakbedekking na jaren niet is vervangen en daardoor is versleten.
- Slijtage en veroudering: Normale slijtage door ouderdom valt niet onder de dekking, omdat dit tot onderhoud en reparatie behoort.
- Constructiefouten: Dakproblemen door constructiefouten of slechte kwaliteit van het uitgangsmateriaal worden vaak uitgesloten.
- Langdurige lekkage zonder actie: Als een lekkage lange tijd ongemerkt blijft of niet wordt verholpen ondanks waarschuwingen, ziet de verzekeraar dit vaak als nalatigheid.
Voorbeelden van situaties die meestal niet worden beloond zijn:
- Een bitumen dak dat zijn technische levensduur heeft overschreden en daardoor lek is geworden.
- Een dak dat al jaren geen inspectie of onderhoud heeft gehad en zover is versleten dat het vervangen moet worden.
Huiseigenaren worden daarom geadviseerd regelmatig hun dak te inspecteren en tijdig kleine gebreken te laten repareren. Dit voorkomt niet alleen schade, maar ook mogelijke discussies over de vergoeding van schade uit de woningverzekering.
Stappenplan voor het indienen van een claim bij dak lekkage
Heeft u een daklekkage ontdekt? Volg dan de juiste stappen om uw schadeclaim zo succesvol mogelijk in te dienen. De volgende werkwijze helpt om snel duidelijkheid te krijgen en schade zo beperkt mogelijk te houden:
- Beperk verdere schade: Dek het dak indien mogelijk tijdelijk af met plastic folie of een zeil om te voorkomen dat er nog meer regenwater binnenkomt.
- Documenteer alles zorgvuldig: Maak duidelijke foto’s van het lek, de beschadiging aan het dak, en eventuele gevolgschade binnen in huis zoals vochtplekken op muren en plafonds.
- Meld de schade direct bij uw verzekeraar: Informeer uw verzekeraar zo snel mogelijk met de datum, oorzaak en omvang van de schade. Dit versnelt de schadeafhandeling aanzienlijk.
- Laat een professionele inspectie uitvoeren: Vaak stuurt de verzekeraar een schade-expert langs. Soms is het raadzaam zelf ook een onafhankelijke expert in te schakelen om een contra-rapport te laten opstellen als u twijfelt aan de beoordeling.
- Dien een complete en gedetailleerde claim in: Voeg alle foto’s, facturen en inspectierapporten toe bij uw claim om de kans op vergoeding te vergroten.
- Wacht op de verzekeringsbeslissing: De verzekeraar beoordeelt de claim en bepaalt of en hoeveel er wordt uitgekeerd, rekening houdend met uw eigen risico.
Let er op dat u tijdens het hele proces de correspondentie en gemaakte kosten goed bijhoudt. Dit kan helpen mocht er later discussie ontstaan over de omvang van de schade of de dekking.
| Stap | Actie | Doel |
|---|---|---|
| 1 | Dak tijdelijk afdekken | Voorkomen van verdere waterinfiltratie |
| 2 | Foto’s en documentatie maken | Aantonen van schade en oorzaak |
| 3 | Melding doen bij verzekeraar | Claim opstarten en schade melden |
| 4 | Inspectie door expert | Objectieve schadebepaling |
| 5 | Complete claim indienen | Maximale vergoeding veiligstellen |
| 6 | Wachten op beoordeling | Verzekeringsbeslissing ontvangen |
Voor een uitgebreide uitleg van het proces en handige tips over het indienen van een schadeclaim bij daklekkage kunt u diverse betrouwbare websites raadplegen.
Wat moet u zelf betalen en hoe voorkomt u discussie met de verzekeraar?
Uw opstalverzekering zal in de meeste gevallen alleen de reparatiekosten vergoeden die voortvloeien uit plotselinge schade. Dit betekent dat onderhoudskosten en vervanging van verouderde dakbedekking voor eigen rekening zijn. Hieronder een overzicht van belangrijke elementen rond kosten en eigen risico:
- Eigen risico: Bij elke schadeclaim geldt een eigen risico. Dit bedrag moet u altijd zelf betalen voordat de verzekering uitkeert.
- Geen vergoeding voor slijtage: Slijtage is onderdeel van regulier onderhoud, en wordt nooit gedekt.
- Alleen gevolgschade: Vaak vergoedt de verzekering alleen de gevolgschade aan uw woning, niet de volledige vervanging van het dak bij bijvoorbeeld een verouderde constructie.
- Structurele vervanging: Als het dak structureel aan vervanging toe is, betaalt u die kosten zelf.
Om problemen met de verzekeraar te voorkomen, is preventief onderhoud van cruciaal belang. Door jaarlijks het dak professioneel te laten inspecteren, de hemelwaterafvoer schoon te houden en kleine schades snel te repareren, vergroot u de kans op volledige vergoeding bij schade. Bewaar ook goed alle onderhoudsfacturen: deze bewijzen dat u het juiste onderhoud laat uitvoeren.
Hieronder een praktische lijst met onderhoudstips om discussie bij schadeclaims te voorkomen:
- Laat elk jaar een dakinspectie uitvoeren.
- Verwijder mos, algen en beschadigde dakbedekking tijdig.
- Controleer en reinig de dakgoten en afvoeren regelmatig.
- Repareer kleine scheurtjes en loszittende dakpannen direct.
- Bewaar bonnetjes en rapporten van onderhoud en reparatie.
Regelmatig onderhoud is niet alleen gunstig voor uw dak, maar kan ook een voorwaarde zijn in sommige verzekeringsvoorwaarden. Hierdoor zult u minder snel te maken krijgen met afwijzingen bij een claim. Wilt u meer weten over de kosten en het onderhoud dat nodig is voor uw dak? Lees dan ook onze gids over dak lekkage en verzekering.