Wat is ing bouwdepot en hoe werkt het voor jouw woningfinanciering?
Wat is een ING bouwdepot en hoe integreert het in jouw woningfinanciering?
Een bouwdepot is een speciaal reserveringsfonds binnen je hypotheek waarmee je de kosten van een verbouwing, nieuwbouw of verduurzaming van je woning betaalt. Bij ING wordt dit systeem gebruikt om te zorgen dat het geld van je lening op een gecontroleerde en gestructureerde manier wordt uitgegeven aan de bouwkosten. In plaats van dat je het volledige bedrag direct ontvangt, ligt het geld geblokkeerd in het bouwdepot en wordt het gefaseerd vrijgegeven naarmate je facturen voor werkzaamheden indient.
Door een bouwdepot te koppelen aan je hypotheek heb je niet alleen financieel overzicht, maar ook extra zekerheid dat het geld daadwerkelijk wordt besteed aan jouw woning. ING checkt alle betalingen om misbruik te voorkomen, wat ook gunstig is voor jou als huiseigenaar. Het bouwdepot is daarom een betrouwbare partner in het financieren van zowel kleine als grote projecten, of je nu een aanbouw laat plaatsen, een nieuwe keuken installeert, of kiest voor energiebesparende maatregelen.
De financiering via een bouwdepot is met name relevant als je grote investeringen in je woning doet. Je kunt het zien als een aparte spaarpot, speciaal voor bouw- en verbouwkosten, waaruit enkel betalingen worden gedaan voor goedgekeurde facturen. Het voorkomt dat je grote bedragen in één keer moet voorschieten uit eigen middelen.
Hoe onderscheidt een bouwdepot zich binnen het ING hypotheekaanbod?
Het ING bouwdepot is geïntegreerd in meerdere hypotheekvormen, zoals de nieuwbouwhypotheek. Dit biedt de mogelijkheid om de financiering en de bouwkosten binnen één pakket te regelen. ING onderscheidt zich door transparantie in het proces en heldere communicatie over de regels rondom het bouwdepot. Zo weet je precies welke kosten gedekt worden en hoe het declaratieproces verloopt.
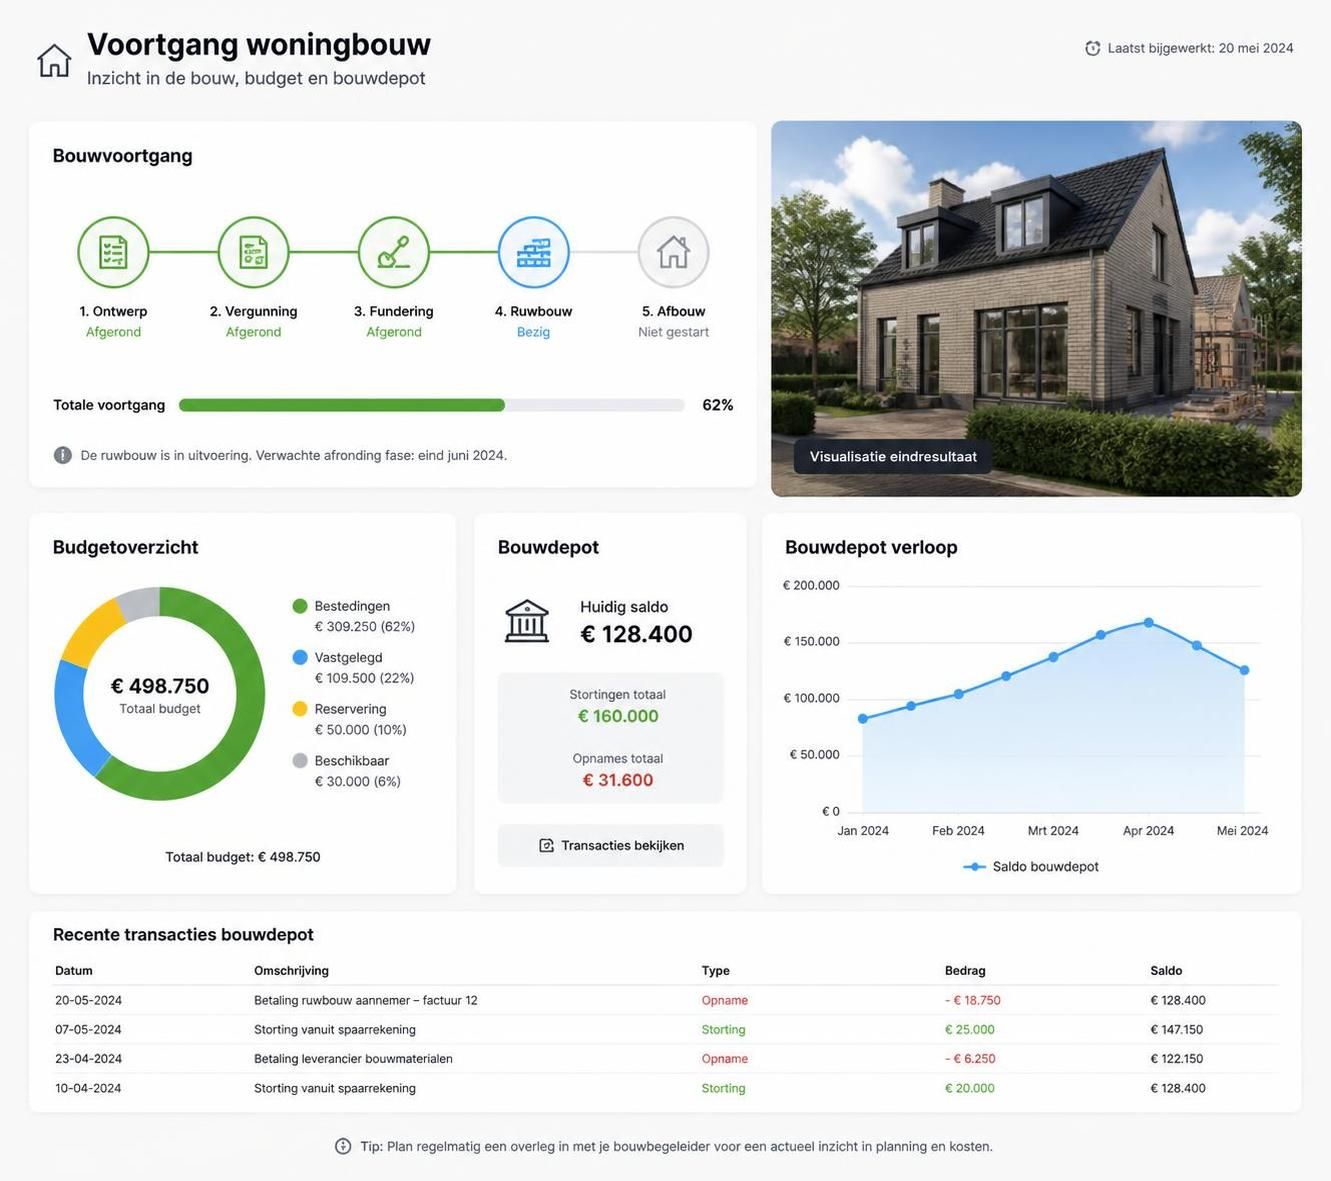
Het is belangrijk te weten dat het bedrag in het bouwdepot wordt opgenomen in je totale hypotheekschuld. Je betaalt daarom rente over zowel het opgenomen bedrag als het nog niet gebruikte bedrag in je depot. De rentevergoeding over het saldo in het depot is meestal lager dan de hypotheekrente, wat zorgt voor een klein rentetekort. Niettemin blijft het fiscaal vaak voordelig omdat de rente van het bouwdepot onder voorwaarden aftrekbaar is.
Deze constructie voorkomt dat je privévermogen moet aanwenden voor de betaling van aannemers en materialen. Bovendien helpt het om grote financiële pieken tijdens verbouwprojecten te dempen. Door het koppelen van het bouwdepot aan je hypotheek, kun je als huiseigenaar gerust zijn dat de financiering en de betalingen in goede banen worden geleid.
Wanneer is een bouwdepot bij ING onmisbaar voor jouw woningfinanciering?
Het bouwdepot komt vooral van pas bij situaties waarbij er gefaseerd kosten worden gemaakt die direct aan je woning worden besteed en die de waarde van het huis verhogen. ING adviseert een bouwdepot in diverse scenario’s, waarbij de praktische werking steeds goed aansluit op de financieringsbehoefte. Hieronder enkele situaties waar een bouwdepot standaard of sterk aanbevolen is.
- Nieuwbouwprojecten: Bij de aanschaf van een kavel en het laten bouwen van een huis wordt het geld voor de grond én de bouw gefaseerd uitbetaald vanuit het depot, afgestemd op de bouwtermijnen.
- Grote verbouwingen: Denk aan het plaatsen van een dakkapel, een serre of een compleet nieuwe keuken. Omdat de kosten via facturen binnenkomen, biedt het bouwdepot de mogelijkheid om deze eenvoudig en overzichtelijk te financieren.
- Kluswoningen: Wanneer je een woning koopt die flink gerenoveerd moet worden, kan een bouwdepot zowel voor de aankoop als voor de benodigde verbouwing onderdeel zijn van je hypotheek.
- Verduurzamingsmaatregelen: Investeringen zoals zonnepanelen, warmtepompen, of isolatie worden steeds vaker via een bouwdepot gefinancierd, mede dankzij speciale regelingen en een gunstig hypotheekbedrag voor energiebesparing.
Deze voorbeelden laten zien dat het bouwdepot een flexibel financieringsproduct is, geschikt voor meerdere doeleinden binnen woningfinanciering. Het voorkomt dat je telkens aparte leningen moet regelen en maakt het beheer van bouwgerelateerde kosten overzichtelijk. ING ondersteunt je met duidelijke voorwaarden en begeleiding om het bouwdepot optimaal te benutten in jouw situatie.
Wil je een diepgaande toelichting over het bouwdepot en hoe het precies werkt? Bekijk dan eens de uitgebreide uitleg over hoe een bouwdepot bij ING functioneert en ontdek waar je als woningeigenaar echt op moet letten.
Stap-voor-stap het bouwdepotproces bij ING: aanvraag, gebruik en afwikkeling
Het traject van een bouwdepot verloopt bij ING gestructureerd en transparant. Het is belangrijk om te begrijpen welke stappen je als huiseigenaar doorloopt om succesvol gebruik te maken van dit hulpmiddel. Hieronder leggen we deze stappen uitgebreid uit zodat je precies weet wat je kunt verwachten.
1. Voorbereiding en taxatie
Voordat een bouwdepot wordt toegekend, moet je als aanvrager een gedetailleerd overzicht met offertes, bouwplannen en kostenindicaties aanleveren. Op basis hiervan bepaalt ING het bedrag dat in het bouwdepot wordt gestort. Tevens wordt een taxatie uitgevoerd om de verwachte waarde van jouw woning na de nieuwbouw of verbouwing vast te stellen.
2. Activering van het bouwdepot
Na definitieve goedkeuring en het ondertekenen van je hypotheekakte wordt het bouwdepot geactiveerd. Het gereserveerde bedrag komt dan beschikbaar en dient als bron voor uitbetalingen van bouwgerelateerde uitgaven.
3. Declareren en uitbetalen
Je dient facturen van aannemers, leveranciers of installateurs in bij ING voor goedkeuring. Vaak kan dit digitaal en met duidelijke bewijsstukken, zodat de controle soepel verloopt. Na beoordeling wordt het bedrag rechtstreeks aan de leverancier uitbetaald. Ook is het mogelijk om eigen voorgeschoten bedragen te declareren en te ontvangen.
4. Looptijd en afronding
Een bouwdepot heeft doorgaans een looptijd van 1,5 tot 2 jaar. Binnen deze periode moeten alle werkzaamheden zijn afgerond en alle gelden zijn besteed. Restantsaldi worden bij afsluiting geïncasseerd als een extra aflossing op de hoofdsom van je hypotheek, wat gunstig is voor je maandlasten.
| Stap | Beschrijving | Belangrijk aandachtspunt |
|---|---|---|
| 1. Voorbereiding | Indienen offertes en bouwplannen; taxatie van woningwaarde | Offertes dienen gedetailleerd en realistisch te zijn |
| 2. Activering | Bouwdepot wordt vrijgegeven na hypotheekakte | Zorg dat alle documenten compleet zijn |
| 3. Declaratie | Facturen indienen voor uitbetaling | Bewaar alle betalingsbewijzen |
| 4. Afronding | Depot wordt gesloten en restbedrag afgelost | Plan bouw zorgvuldig binnen looptijd |
Door deze vaste structuur blijft het proces overzichtelijk, wat jou helpt bij het beheren van je financiën tijdens het bouwtraject. Let erop dat je administratie en planning tijdig in orde zijn om vertragingen te voorkomen.
Voordelen en aandachtspunten van het ING bouwdepot bij woningfinanciering
Het gebruik van een bouwdepot, en dan specifiek bij ING, brengt meerdere voordelen met zich mee, maar kent ook enkele aandachtspunten. Een goede balans tussen deze aspecten voorkomt verrassingen tijdens jouw bouw- of verbouwtraject.
Voordelen van het bouwdepot
- Financiële controle: Betalingen worden gecontroleerd, wat overbesteding voorkomt.
- Geen voorschot nodig: Geen grote bedragen uit eigen middelen hoeven voorschieten.
- Fiscale voordelen: Rente over het bouwdepotdeel is meestal aftrekbaar, wat de totale kosten verlaagt.
- Waardecreatie: Investeringen via bouwdepot verhogen de woningwaarde en daarmee je toekomstperspectief.
Aandachtspunten die je niet mag negeren
- Renteverschil (negatief saldo): Je betaalt hypotheekrente terwijl je deposito-inkomsten laag zijn, dit kan een kleine extra kostenpost vormen.
- Administratieve belasting: Het indienen van een correcte factuuradministratie kost tijd en aandacht.
- Beperkte looptijd: Bouwplannen moeten binnen 1,5 á 2 jaar zijn afgerond om druk te vermijden.
- Budgetoverschrijding: Meerkosten moet je zelf financieren, een buffer is dus noodzakelijk.
Deze balans versterkt het belang van een zorgvuldige voorbereiding. Met het juiste advies en een strakke planning voorkom je stress en onvoorziene kosten. ING adviseert altijd om samen met een specialist de mogelijkheden en voorwaarden tot in detail door te nemen, zodat je goed voorbereid bent.
Een bouwdepot bij ING inzetten voor energiebesparing en duurzame woningverbetering
Verduurzaming is anno 2026 een hot topic in woningfinanciering. Steeds meer huiseigenaren kiezen ervoor hun woning energiezuiniger te maken met o.a. betere isolatie, zonnepanelen en warmtepompen. Het ING bouwdepot biedt hiervoor een praktische en kostenbewuste financieringsoplossing. Zo houd je grip op je kosten en profiteer je van lagere energierekeningen.
Tip: Voor verduurzaming biedt ING vaak extra ruimte binnen de lening of speciale voorwaarden. Hierdoor verhoog je soms zelfs je hypotheek tot meer dan 100% van de marktwaarde, alleen voor energiebesparende maatregelen.
Welke energiebesparende maatregelen kun je financieren?
- Dak-, gevel- en vloerisolatie: Essentieel voor het verlagen van warmteverlies.
- Zonnepanelen: Zelf duurzaam stroom opwekken en besparen op energiekosten.
- Warmtepompen: Betrouwbaar alternatief voor traditionele cv-ketels, met grote besparing op gasverbruik.
- HR++ en triple glas: Optimaliseren van isolatie aan ramen tegen warmteverlies.
- Zonneboilers: duurzame warmtevoorziening voor tapwater.
Door deze maatregelen via het bouwdepot te financieren, verdeel je de kosten over de looptijd van de hypotheek en profiteer je tegelijkertijd van fiscale voordelen. Dit maakt het verduurzamingsproces financieel aantrekkelijk en beheersbaar.
Wil je weten hoe een bouwdepot specifiek kan bijdragen aan jouw duurzaamheidsplannen? Lees dan dit complete overzicht van het bouwdepot bij woningverduurzaming voor meer details en voorbeelden.